La retraite progressive permet de réduire son activité professionnelle tout en percevant une fraction de sa pension. Pour compléter ces ressources, il est possible de mettre en place des rachats partiels programmés sur une assurance-vie, à condition que le contrat le permette. Cette solution associe trois sources de financement distinctes : le salaire à temps réduit, la pension partielle et les sommes retirées de l’épargne personnelle.
L’enjeu consiste à déterminer un montant de retrait compatible avec les dépenses courantes, à comprendre la fiscalité applicable et à surveiller le capital restant. Une programmation bien réfléchie permet de mieux organiser cette période de transition, sans transformer l’assurance-vie en revenu garanti.
Retraite progressive et assurance-vie : deux revenus complémentaires distincts
Oui, des rachats partiels peuvent être programmés pendant une retraite progressive si le contrat le permet. Ils complètent le salaire et la fraction de pension, mais restent des retraits sur une épargne personnelle et non un revenu de retraite garanti.
La retraite progressive permet de poursuivre une activité professionnelle réduite tout en percevant une partie de sa retraite. En France, pour les retraites progressives prenant effet depuis le 1er septembre 2025, les conditions comprennent notamment un âge minimal de 60 ans et au moins 150 trimestres d’assurance retraite. Pour les salariés concernés, la quotité de travail doit généralement se situer entre 40 % et 80 % d’un temps complet. Les règles d’activité peuvent différer pour les indépendants et les autres catégories professionnelles.
Le montant de la retraite progressive varie directement en fonction de la réduction du temps de travail. Un salarié qui exerce son activité à 65 % d’un temps complet perçoit ainsi une fraction de pension correspondant aux 35 % restants. Cette proportion ne se traduit toutefois pas par une somme identique pour tous : le montant versé dépend des droits à la retraite acquis et du régime d’affiliation. Les modalités d’attribution doivent donc être examinées au regard de la situation professionnelle et des règles propres à chaque régime.
Les rachats d’assurance-vie interviennent indépendamment de ce dispositif. Ils ne sont ni déclenchés par la caisse de retraite ni nécessaires pour obtenir la retraite progressive. Le salaire rémunère l’activité restante, la pension correspond aux droits à retraite et le rachat mobilise un patrimoine déjà constitué.
Cette distinction reste utile après la transition professionnelle : les rachats programmés à la retraite permettent également d’envisager l’utilisation de l’épargne lorsque l’activité professionnelle a totalement cessé.
Comment mettre en place des rachats partiels programmés ?
Un rachat partiel consiste à récupérer une partie de l’épargne d’un contrat d’assurance-vie sans le clôturer. Le contrat continue d’exister avec un capital réduit. Les sommes restantes demeurent investies sur les supports choisis, selon les conditions contractuelles.
Certains assureurs proposent de programmer ces retraits à intervalles réguliers. Le souscripteur peut alors définir un montant et une fréquence, selon les options disponibles : mensualité, échéance trimestrielle ou autre périodicité prévue au contrat. Certains établissements permettent également de déterminer les retraits en fonction d’un pourcentage du capital.
Le fonctionnement du rachat partiel est expliqué par Service Public, qui précise que certains retraits peuvent être programmés pour procurer un complément de revenus. Cette possibilité dépend des conditions du contrat.
- Relire les conditions générales pour vérifier que les rachats partiels programmés sont autorisés et connaître les possibilités de modification ou de suspension.
- Identifier le montant minimal, la périodicité, les éventuels frais, les dates de versement et les supports sur lesquels les retraits seront effectués.
- Déterminer le complément nécessaire à partir des ressources nettes du foyer et des dépenses prévues.
- Transmettre la demande à l’assureur selon les modalités contractuelles et obtenir confirmation du montant, de la fréquence et de la première échéance.
- Contrôler le premier versement, puis suivre les opérations suivantes et adapter la programmation si nécessaire.
Service Public précise que l’assureur doit verser les sommes demandées dans un délai maximal de deux mois suivant la demande de rachat. Il s’agit d’un maximum réglementaire, et non d’une durée moyenne de traitement des opérations programmées. Il convient également de distinguer le rachat partiel du rachat total, qui met fin au contrat, et de l’avance : cette dernière correspond à un prêt accordé par l’assureur, assorti de conditions de remboursement et d’intérêts.
Quel montant retirer pour compléter ses revenus pendant la transition ?
Le montant des rachats programmés doit partir du besoin réel du foyer, et non d’un pourcentage choisi arbitrairement du capital. La première étape consiste à établir les ressources mensuelles nettes disponibles après la réduction du temps de travail.
Il faut additionner le salaire net correspondant à l’activité réduite, la fraction de pension de retraite progressive et les autres revenus réguliers éventuels. Ce total est ensuite comparé aux dépenses : logement, alimentation, transport, assurances, santé et charges courantes. Les dépenses annuelles prévisibles, comme certains travaux ou frais d’entretien, doivent aussi être intégrées au budget.
La différence entre les dépenses prévues et les ressources disponibles hors assurance-vie donne un premier montant de complément mensuel net. Il faut ensuite vérifier avec l’assureur le montant de rachat nécessaire pour obtenir cette somme, compte tenu des éventuels prélèvements. La somme des retraits envisagés pendant la transition peut être rapprochée de la valeur de rachat disponible et de l’épargne que l’on souhaite conserver après le départ complet à la retraite. Cette comparaison constitue un premier contrôle de cohérence, et non une garantie de financement durable : les frais, la fiscalité et les fluctuations des supports peuvent modifier le résultat.
À titre d’illustration hypothétique, un besoin complémentaire de 350 € par mois représente 4 200 € sur douze mois, selon le calcul suivant : 350 × 12 = 4 200 €. Ce résultat indique le montant annuel à financer, mais ne prouve pas que le capital disponible permettra de maintenir ce rythme pendant plusieurs années.
Deux modes de programmation peuvent être envisagés lorsqu’ils sont proposés par l’assureur :
| Méthode | Fonctionnement | Point de vigilance |
|---|---|---|
| Montant fixe | Une somme identique est retirée à chaque échéance. | Le montant reste prévisible tant que la programmation peut être exécutée, mais le capital évolue avec les retraits, les frais et les performances. |
| Pourcentage du capital | Le retrait correspond à une proportion déterminée de l’épargne. | La somme reçue peut évoluer avec la valeur du contrat et ne garantit pas un complément mensuel stable. |
Un montant fixe facilite la prévision des dépenses courantes, tandis qu’un pourcentage peut faire varier le complément perçu selon l’évolution du contrat. Aucune méthode ne garantit à elle seule la préservation de l’épargne.
Lorsqu’on prévoit de retirer régulièrement une partie de son épargne, le choix du contrat mérite une attention particulière. Les frais, la diversité des supports, les modalités de retrait et la souplesse de gestion peuvent influencer la stratégie. Le comparatif publié par Goodvest permet notamment de trouver la meilleure assurance-vie en 2026 selon ses besoins, en comparant différentes caractéristiques des contrats. Ces critères doivent être rapprochés de son horizon de placement et de sa tolérance au risque, sans considérer qu’un contrat convient universellement à toutes les situations.
Une fois le complément envisagé, il reste à comprendre comment les retraits interagissent avec les autres ressources et avec l’épargne conservée.
Quelle fiscalité prévoir pour les rachats partiels ?
Un rachat partiel n’est pas imposé sur la totalité de la somme versée. Chaque retrait comprend une fraction correspondant au capital initialement investi et une fraction correspondant aux gains du contrat. C’est cette dernière partie qui est susceptible d’être soumise à l’impôt sur le revenu.
La fiscalité dépend notamment de la date des versements. Les primes versées jusqu’au 26 septembre 2017 relèvent de règles différentes de celles versées à compter du 27 septembre 2017. L’ancienneté du contrat et le montant des primes versées influencent également le régime applicable. Il faut donc examiner l’historique des versements plutôt que d’appliquer un taux unique au montant retiré.
Après huit ans de détention, les gains imposables bénéficient d’un abattement annuel de 4 600 € pour une personne seule ou de 9 200 € pour un couple marié ou pacsé soumis à imposition commune. Cet abattement porte sur les gains concernés et non sur le montant total des rachats. Il ne signifie pas non plus que tous les retraits sont exonérés de prélèvements sociaux.
La fiscalité des retraits est précisée par la Direction générale des Finances publiques, qui distingue les régimes applicables selon les dates de versement des primes et l’ancienneté du contrat. Cette distinction est essentielle lorsqu’une programmation s’étend sur plusieurs années.
À retenir sur l’abattement après huit ans : L’abattement annuel de 4 600 € ou 9 200 € concerne les gains imposables, selon la situation du foyer fiscal. Il ne s’applique pas au montant total des retraits et ne supprime pas les prélèvements sociaux.
Le calendrier des prélèvements sociaux dépend également des supports. Sur les fonds en euros, ils sont généralement prélevés annuellement sur les intérêts. Pour les unités de compte, ils interviennent sur les gains lors du rachat. Le montant net effectivement perçu doit donc être apprécié en tenant compte de ces différentes composantes.
La fiscalité exacte dépendant de l’historique du contrat et de la situation du souscripteur, une simulation fondée sur les dates et les montants des versements est préférable avant de fixer définitivement le montant des retraits.
Comment limiter la diminution du capital restant ?
Programmer des retraits réguliers signifie utiliser progressivement une partie de l’épargne constituée. Même lorsque le montant retiré est modéré, le capital restant diminue du fait des rachats, mais sa valeur globale dépend également des performances des supports. Des pertes financières ou des frais peuvent accentuer sa diminution.
La répartition entre fonds en euros et unités de compte mérite donc une attention particulière. Le fonds en euros bénéficie d’une garantie du capital selon les conditions du contrat. Les unités de compte, en revanche, sont exposées aux fluctuations des marchés et peuvent entraîner une perte en capital. Elles ne doivent pas être considérées comme une réserve de liquidités garantie.
Lorsqu’un contrat comporte plusieurs supports, il est utile de vérifier sur lesquels les retraits seront effectués. Selon les modalités contractuelles, les rachats peuvent être répartis entre plusieurs supports ou prélevés sur certains d’entre eux. Un retrait concentré sur des unités de compte ayant perdu de la valeur peut matérialiser une perte qui n’était jusque-là que latente.
Les frais récurrents, la valeur des supports mobilisés et les possibilités d’arbitrage influencent donc l’évolution du patrimoine. Il convient également de suivre la répartition des investissements après chaque retrait : des prélèvements répétés peuvent modifier le poids des différents supports. La possibilité d’adapter les montants ou de suspendre les rachats reste importante lorsque les marchés ou les dépenses du foyer évoluent.
La conservation de l’ancienneté du contrat constitue également un élément important. Un rachat partiel ne clôture pas l’assurance-vie : le contrat continue avec un capital réduit. Il permet ainsi de conserver son historique et son ancienneté fiscale, sous réserve des autres conditions applicables.
La différence entre la somme retirée et l’épargne restante peut se représenter simplement : une partie de la réserve est utilisée, tandis que le solde demeure dans le contrat.
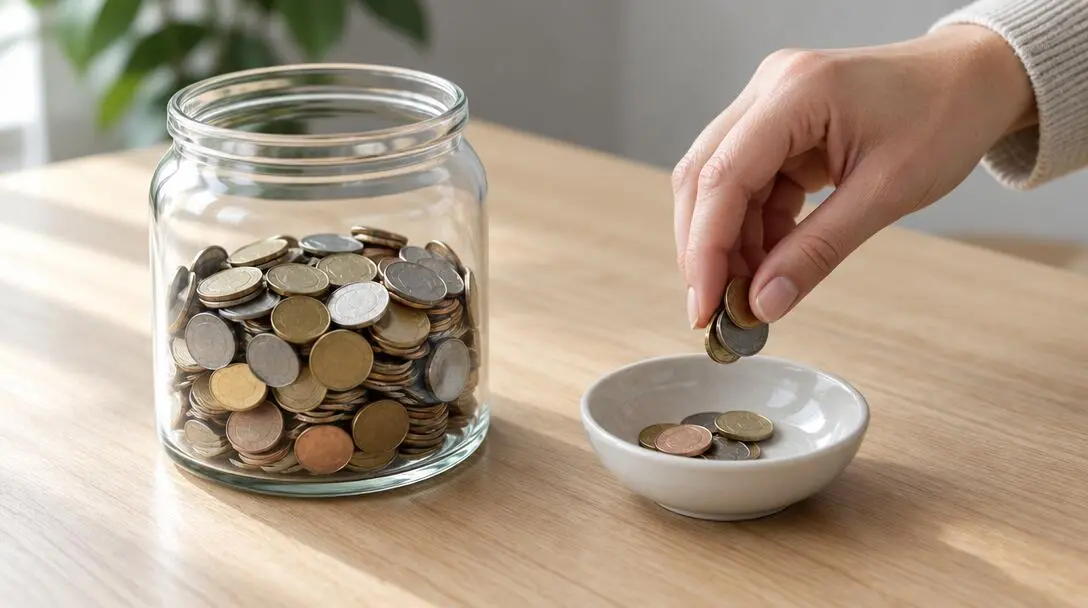
Cette illustration ne représente toutefois pas l’évolution réelle de la valeur d’un contrat. Les performances, les frais et les retraits successifs doivent être examinés ensemble pour apprécier le capital disponible. Une baisse importante de la valeur des supports peut notamment justifier de revoir le rythme des prélèvements.
Les vérifications à effectuer avant et après chaque programmation
La mise en place des rachats programmés ne constitue pas une décision définitive. Il faut conserver une vision globale des ressources et vérifier régulièrement que les retraits restent adaptés aux besoins.
- Le montant réellement perçu à chaque échéance.
- L’évolution du salaire et de la fraction de pension.
- Les dépenses mensuelles et les dépenses exceptionnelles.
- La fiscalité des gains compris dans les retraits.
- La valeur du capital restant.
- La répartition entre fonds en euros et unités de compte.
- Les frais et les conditions de modification ou de suspension.
Un rachat partiel programmé peut constituer un complément utile pendant la retraite progressive si le contrat le permet. Pour organiser ce complément, il faut partir du besoin budgétaire réel, distinguer les sommes nettes attendues des montants retirés et vérifier régulièrement le capital conservé. Si les dépenses changent, si la fraction de pension évolue ou si les supports financiers perdent de la valeur, le montant et la fréquence des rachats doivent être réexaminés. L’objectif est de financer la période de transition sans perdre de vue les ressources nécessaires après le passage à la retraite complète.